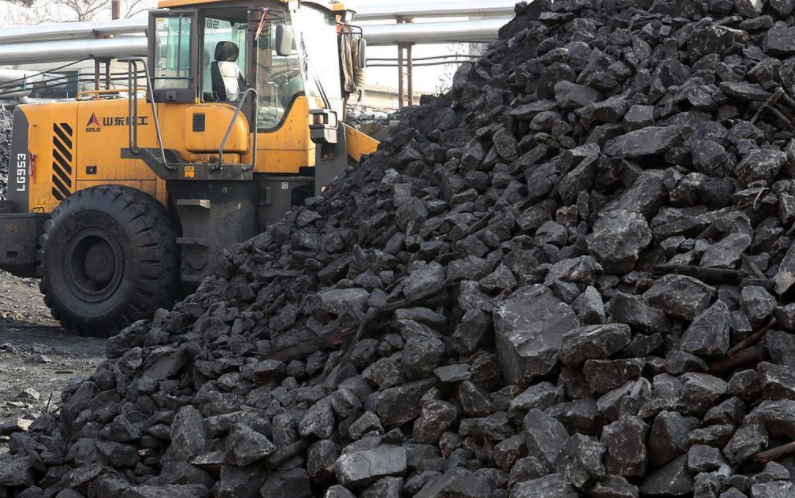
由国家发展和改革委员会价格监测中心联合中国经济信息社,依托山西焦煤焦炭国际交易中心“焦煤在线”平台真实交易数据编制的中价·新华焦煤价格指数显示,2026年9月份焦煤市场整体呈现“上旬需求驱动上行、中旬供需博弈、下旬负反馈主导下行”走势。市场情绪由前期的积极补库逐步回归理性观望。
9月中价·新华焦煤现货指数报1975点,较8月末环比上涨20.06%;长协指数报1678点,环比上涨17.67%;竞价指数报2134点,环比上涨17.45%。现货指数代表品月末价格水平在1870至2195元/吨之间。分品种看,竞价代表煤种价格环比普遍上涨,其中山西低硫主焦煤领涨,报2072元/吨,环比上涨403元;高硫焦精煤报1990元/吨,环比上涨254元;河北肥精煤报2195元/吨,环比上涨280元;黑龙江焦精煤报1870元/吨,环比上涨260元。
从供应端看,9月上旬,山西煤矿“复产不复量”现象仍在,低硫优质主焦煤释放有限;蒙煤甘其毛都口岸通关维持低位,口岸库存降至年内低点。本月焦煤市场先扬后抑。中下旬,政策转向稳产保供,前期停产煤矿陆续复产,供应边际改善。进口方面,蒙煤在中秋节后恢复有限,澳煤外盘价格高位回落。
需求端呈现明显的前高后低特征。上旬,焦钢企业库存偏低,叠加节前补库需求,市场成交活跃。中下旬,随着钢厂亏损扩大,日均铁水产量回落至235.66万吨,对高价煤的接受度明显下滑。库存方面,港口焦煤库存降至282万吨,环比下跌15.57%;独立焦企库存回升至845.8万吨,环比增加7.99%;钢厂库存微增,显示补库已近尾声。
山西焦煤焦炭国际交易中心“焦煤在线”平台数据显示,9月冶炼精煤交易活跃度显著降温,截至9月28日,成交率约44.74%,环比下降46.4%;出价人次环比减少4501;总溢价环比下降42.55%。
中游焦炭市场高位承压。9月,山西焦炭价格总指数报2160点,环比上涨310点。山西吕梁准一级干熄焦主流出厂2300—2350元/吨,较8月末上涨220—270元/吨。然而,随着原料煤竞拍下旬走弱、成本支撑松动,叠加钢厂盈利率下降、对高价焦抵触情绪增强,第六轮提涨未能落地。焦企库存先降后稳,独立焦企焦炭供需由紧平衡转宽松。
下游钢材市场窄幅回升。9月制造业PMI环比回升0.3个百分点,重返扩张区间;高炉开工率82.01%,日均铁水产量235.66万吨,铁水高位韧性尚存。但钢厂盈利率下跌,钢厂减产检修,产量边际收缩。需求端,地产新开工仍处低位,基建投资提速但项目回款偏慢,建材成交呈“上旬冲高、中下旬快速回落”的特征。库存方面,五大钢材社会库存降至1099.16万吨,去库存率趋缓。中钢协钢材综合价格指数较8月底微涨0.88点,成材价格整体平稳。
综合研判, 10月国内焦煤市场预计将从9月的偏强补库逐步回归供需再平衡,整体呈现震荡整理、温和回调的态势,预计10月煤焦市场整体由9月的“补库冲高”转入“供需再平衡”阶段。(严志芳)